İngiltere'de peşinatsız yüzde 100 konut kredisi tercih edenler
İngiltere'de ilk evini alan bazı kişiler, peşinat gerektirmeyen veya düşük peşinatlı konut kredilerini tercih ediyor. Uzmanlar risklere karşı uyarıyor.
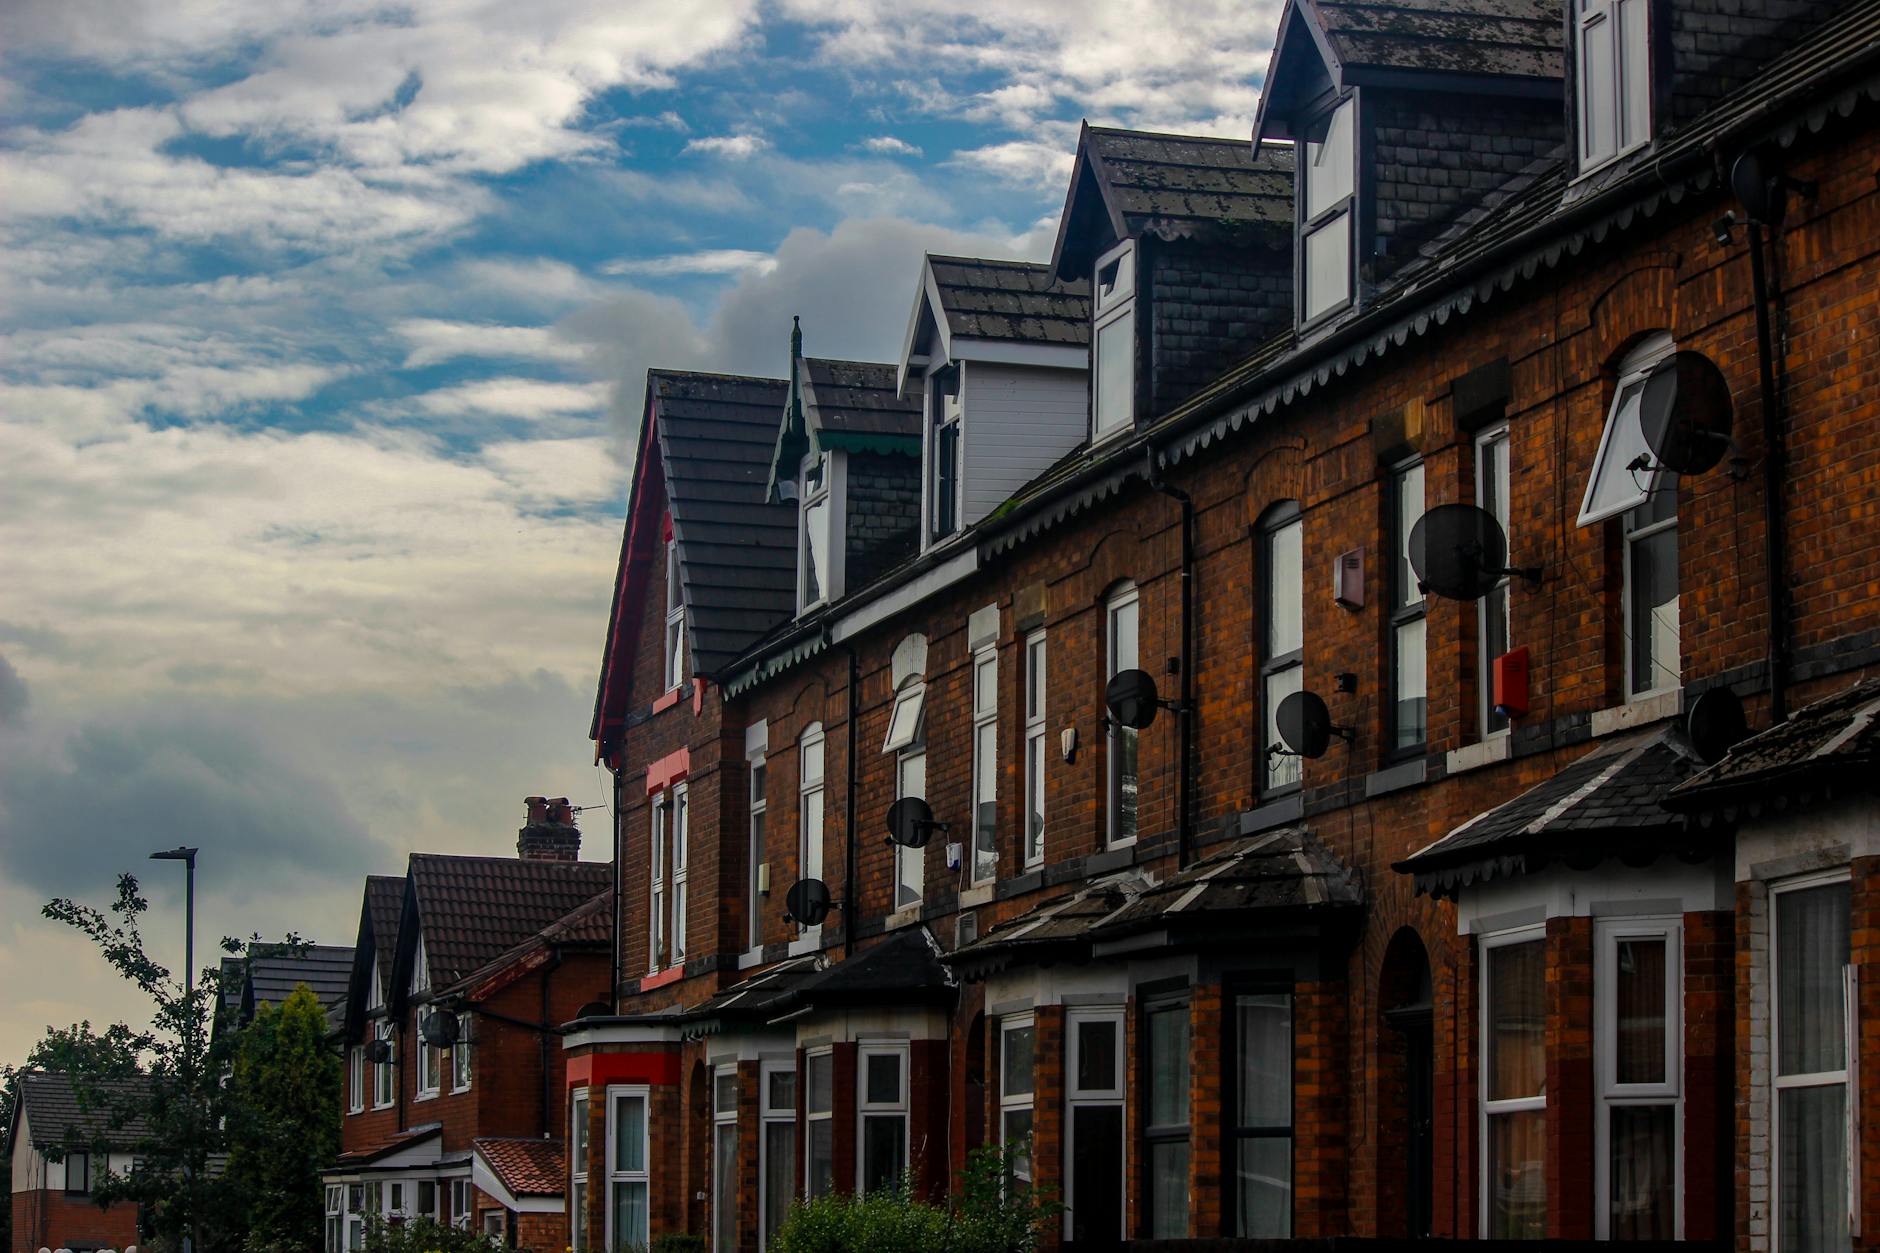
İngiltere'de ilk evini almak isteyen bazı kişiler, konut fiyatlarının yükselmesi ve peşinat biriktirmenin zorlaşması nedeniyle yüzde 100'e varan konut kredisi (mortgage) seçeneklerine yöneliyor. Ancak uzmanlar bu tür kredilerin daha yüksek faiz oranları ve negatif özkaynak riski taşıdığını belirtiyor.
Manchester'ın merkezinde kiralık oturan 32 yaşındaki Conroy ve 28 yaşındaki partneri Amber, geçen yıla kadar ev sahibi olma ihtimalini düşük görüyordu. Peşinat biriktirmeye güçleri yetmiyordu. Ardından Skipton Building Society'nin sunduğu, konut değerinin tamamını karşılayan ve peşinat gerektirmeyen Track Record kredisiyle karşılaştılar. Sıkı uygunluk kontrollerini geçmeleri ve yüksek faiz ödemeleri gerekiyordu; beş yıl için sabit yüzde 5,33 faiz oranı kabul ettiler. Ağustos ayında Manchester kenarındaki Swinton'da 242 bin sterline dört yatak odalı bir ev satın aldılar. Video editörü olan Conroy, "Evin gerçekten bizim olduğu bize henüz tam anlamıyla yerleşmedi" diyor.
Düşük peşinatlı krediler yaygınlaşıyor
İngiltere Merkez Bankası'na (Bank of England) göre, konut değerinin yüzde 10'undan az peşinatla verilen kredilerin oranı 2008'den bu yana en yüksek seviyede. İlk kez ev alanların ortalama peşinatı şu anda yaklaşık yüzde 20 civarında.
Lloyds, Santander, Skipton ve Yorkshire Building Society gibi kredi kuruluşları son yıllarda konut değerinin yüzde 95'ini, bazı durumlarda yüzde 100'ünü karşılayan yeni kredi paketleri sundu. Kuruluşlar, konut fiyatları yükselirken ve peşinat biriktirmek zorlaşırken ilk kez ev alacaklara yardımcı olmak istediklerini belirtiyor. Ancak bu krediler genellikle daha yüksek faiz oranı içeriyor, her tür konut veya borçlu için geçerli olmuyor ve müşterilerin farkında olması gereken riskler taşıyor.
Conroy ve avukat olan Amber, 25 yıl vadeli ve aylık 1.500 sterlin geri ödemeli bir kredi kullanıyor. Bu tutar, daha önce ödedikleri kirayla yaklaşık aynı. Conroy, "iyi kazandıklarını" ve maaşlarının artmasını beklediklerini söyleyerek yüksek maliyetten rahatsız olmadıklarını belirtiyor. Ancak peşinatsız veya düşük peşinatlı kredilerde negatif özkaynak riskinin daha yüksek olduğunun farkında. Bu durum, konut değerinin kalan kredi borcunun altına düşmesi anlamına geliyor ve ani satış durumunda borçluya ciddi maliyetler çıkarabiliyor. Conroy, ilk beş yıl boyunca krediyi fazla ödeyerek evdeki özkaynağı artırmayı planlıyor. "Konut piyasasında her zaman bir kumar payı vardır" diyor.
Kuzey Galler'deki Rhuddlan'da yaşayan 27 yaşındaki Bronya ve 29 yaşındaki partneri George da ağustos ayında dört yatak odalı evlerini düşük peşinatlı krediyle aldı. Lloyds, konut değerinin yaklaşık yüzde 98'ine denk gelen 258 bin sterlin kredi verdi; 33 yıl vade ve yalnızca 5 bin sterlin peşinat gerekti. Çift, beş yıl sabit yüzde 5,89 faizle ayda 1.400 sterlin ödüyor. Bu tutar, daha önce bir yatak odalı daire için ödedikleri kirayla yaklaşık aynı.
2008 kriziyle farklar
Memur olan Bronya, daha büyük bir peşinat koyabileceklerini ancak birikimlerini 20 bin sterlini aşan bir tadilat projesi için kullanmak istediklerini söylüyor. Negatif özkaynak riskinin farkındalar, ancak yenilemenin evin değerini artıracağına inanıyorlar. George de "hayatımızın sonuna kadar burada kalmayı planlıyoruz" diyerek piyasadaki dalgalanmaları göze aldıklarını belirtiyor.
Ödeme gücü olmayan borçluların düşük peşinatlı kredilere yaygın şekilde yönelmesi, 2008 küresel finans krizinin önemli nedenlerinden biri olarak görülüyordu. L&C Mortgages'ta yönetici olan David Hollingworth ise bugünkü kredilerin çok daha güçlü ödeme gücü kontrolleri içerdiğini ve aynı riskleri taşımadığını söylüyor. Örneğin Skipton'un peşinatsız kredisini kullananların en az 12 ay boyunca kiralarını düzenli ödediklerini ve son altı ay içinde kredi ödemelerini aksatmadıklarını kanıtlaması gerekiyor. Lloyds ise 5 bin sterlinlik kredisini yeni inşa edilen konutlar veya paylaşımlı mülkiyetli evler için vermiyor.
Hollingworth, kredi kuruluşlarının bazı kişilerin "ödeme gücü iyi ancak kira öderken ve geçim sıkıntısıyla boğuşurken peşinat biriktirmekte zorlandığını" kabul ettiğini belirtiyor. Yeni bir kural değişikliğinin ardından kuruluşların, kişinin ödeme gücü sınırları içinde kalması koşuluyla ne kadar borç alabileceği konusunda daha fazla esneklik sunduğunu ekliyor. Yine de Hollingworth, borçluları sağduyulu olmaya çağırıyor: "Dikkatlice düşünün — aylık ödemeler nasıl görünüyor? Faiz oranlarının yükselebileceğinin farkında mısınız?"
Bu haber BBC Business kaynağındaki bilgiler derlenerek İngiltere Haber tarafından Türkçe hazırlanmıştır.
İlgili Haberler
Galler'de 22 belediyeye 4,8 milyon sterlin acil gıda yardımı
Galler hükümeti, artan yaşam maliyetleriyle mücadele eden kesimlere destek için 22 yerel yönetime toplam 4,8 milyon sterlinlik acil gıda yardımı paketi ayırdı.

Barclays çalışanları ofise dönüş planına karşı çıkıyor
İngiliz bankası Barclays'in ofiste haftada en az üç gün çalışma planı, binlerce çalışanın itirazıyla karşılaştı. Sendika Unite, kararın geri alınmasını ve masraflar için ödeme yapılmasını istiyor.

Barclays'te binlerce çalışandan ofise dönüş kararına itiraz
İngiliz banka Barclays'in ofiste en az üç gün çalışma zorunluluğuna binlerce çalışan karşı çıkıyor. Sendika Unite, yönetimden kararın geri alınmasını talep ediyor.
İngiltere faiz oranı yüzde 3,75'te sabit kaldı
İngiltere Merkez Bankası politika faizini altıncı kez sabit tuttu; enerji fiyatlarındaki dalgalanma sürerse faizin yükselebileceği uyarısı yapıldı.